时间:2017-11-10 23:45:40来源: 意大利侨网
中新社北京11月10日电 (夏宾)顶着A股最贵头衔,凭着超一年凌厉涨势,贵州茅台(下称“茅台”)成了中国股市最热话题。

截至10日收盘,茅台报价677.95元(人民币,下同),涨4.29%,市值达8516亿元。分月看,自去年10月至今年10月,茅台已连续13个月飘红,而今年以来,茅台涨幅已超100%。
有人疑虑,茅台股价有无泡沫?
瑞银资产管理有限公司中国股票主管、董事总经理施斌在接受中新社记者采访时表示,“茅台估值是合理的。”
他指出,当前茅台出厂价800多元(人民币,下同),经销商售价可达1200多元,对于经销商来说价差利润巨大。若明年茅台将出厂价提高至1000元,经销商因回报利润还在,仍有动力继续进货售卖,市场不会有太大波动。
对于茅台本身来说,实现提价后,在生产成本已确定的情况下,扣除税、费后即为盈利,所以现在判断茅台近30倍的估值确实比过去十几倍时贵,但据其真实盈利能力、品牌价值及稳定增长趋势来说,估值处在合理区间。
根据茅台发布的三季报显示,其前三季度实现净利润199.8亿元,同比增长60.31%;实现营业收入424.5亿元,同比增长59.4%。2017年前9个月的净利润和营业收入已经大幅超过去年全年。
在此背景下,茅台涨势能否延续,市值有望突破万亿元吗?
安信证券分析师苏铖指出,茅台未来提高出厂价格较为确定,2018、2019两年在预收款、提价和适度量增调节下可平稳过渡,同期板块亦将受益,预计茅台2025年前后市值的“天花板”若按25倍估值将在1.85万亿元,按20倍估值在1.48万亿元。
中泰证券发布茅台最新研报认为,尽管当下报表节奏捉摸不准,但时间拉长来看,茅台的市值与利润、现金净流入与利润、出厂价与“一批价”均会匹配。
该研报称,未来三年是茅台酒“量价齐升”的三年,未来三年量和价复合增速均可达10%左右,依此推算预计2020年茅台收入有望达到1000亿元,净利润有望达到550亿元以上,届时市值也有望突破1.4万亿元。
受茅台、五粮液等影响,整体白酒行业热度再起,支撑基础是否牢固?
星石投资投研团队告诉记者,在大众消费升级的浪潮之下,中高端白酒行业基本面良好,需求潜力大、成长空间足。
从中长期来看,白酒价格抬升还将继续打开酒企的盈利空间,白酒板块将迎来“量价双升”。从市场调研情况来看,白酒消费端需求旺盛,经销商的白酒库存短缺,使得整个行业处于明显的供不应求状态,未来只能通过提价来实现供求平衡,而这正是提升白酒企业盈利水平的直接驱动。
从已经公布的提价情况来看,次高端白酒提价情况大概在7%至20%,而高端白酒的紧缺将使得消费向次高端白酒分流,这一部分企业的业绩增速有望提升。
星石投资投研团队认为,总体来看,投资的关键还是在于基本面,在白酒行业基本面向好与估值合理的情况下,其股价上涨仍有坚实的基础。(完)
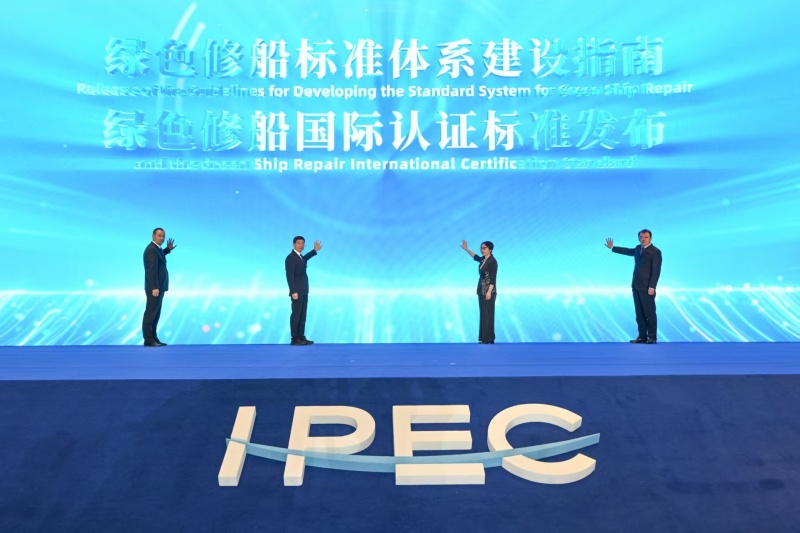
舟山以产业体量优势推动中国绿色修船标准走向国际
2026-10-22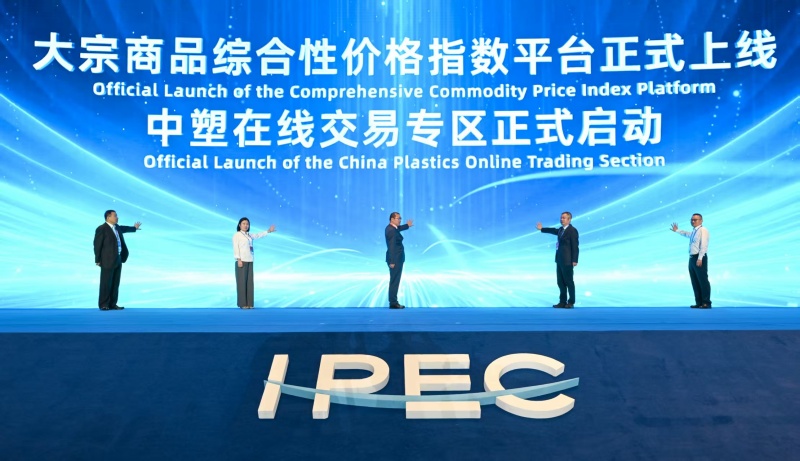
浙江国际大宗商品交易中心发布两项成果 :综合性价格指数平台与中塑在线交易专区亮相
2026-10-22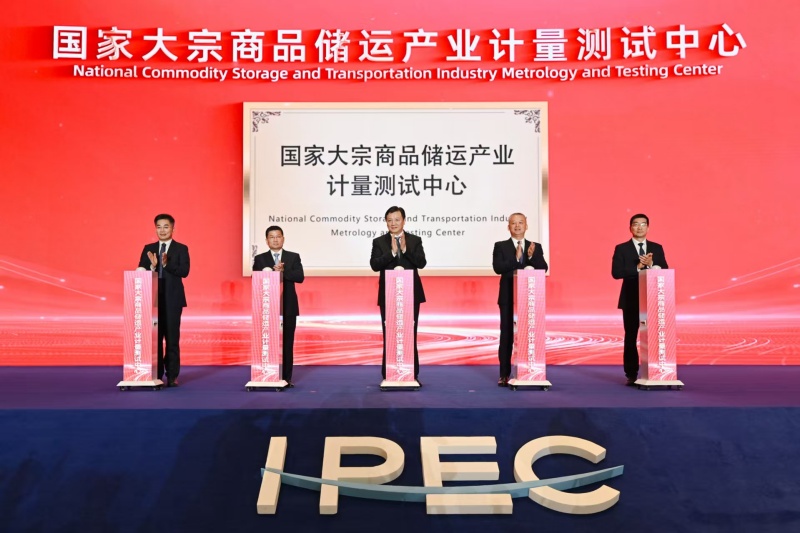
国家大宗商品储运产业计量测试中心在舟山揭牌——为大宗商品储运装上“国家标尺”
2026-10-22
海洋AI成果从实验室走向真实场景——舟山海洋AI应用与智能体开发概念验证中心揭牌
2026-10-22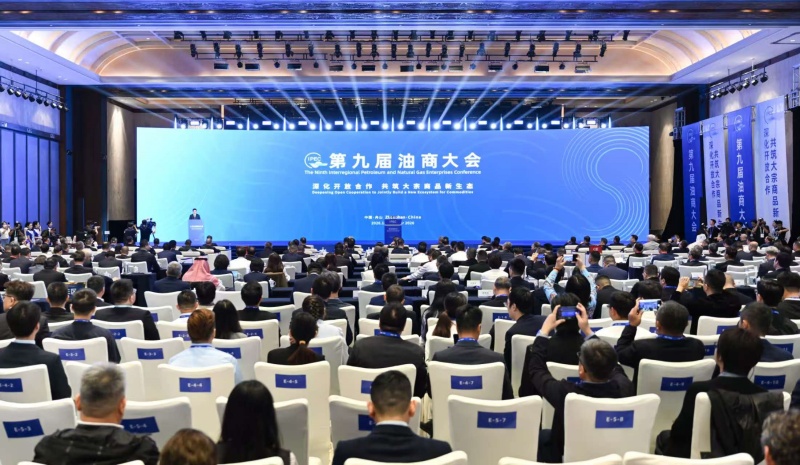
深化开放合作 共筑大宗商品新生态——第九届油商大会在舟山举行
2026-10-22
推动粮食产业全链协同创新发展,粮食产业创新发展大会举行
2026-10-22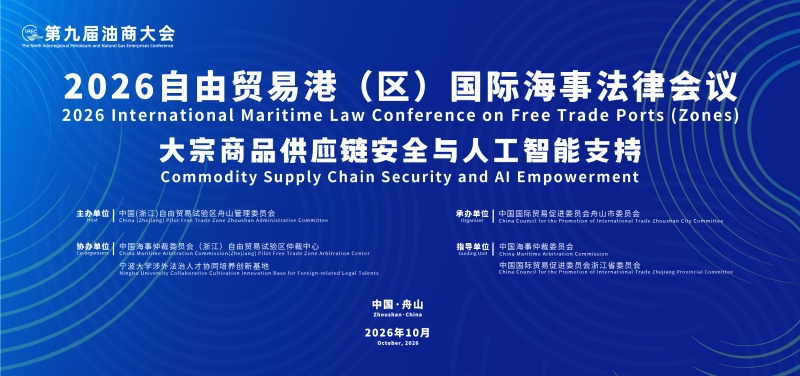
聚焦大宗商品供应链安全与人工智能支持——自由贸易港(区)国际海事法律会议在舟山举行
2026-10-22
金砖国家大宗商品贸易与投资合作专题会议在舟山成功举办
2026-10-21